
Карта Халва — один из самых известных банковских продуктов на российском рынке. Многие знают ее как карту рассрочки, которая позволяет покупать товары без переплаты и возвращать стоимость покупки частями.
Но возможности Халвы этим не ограничиваются. Владельцам доступны кэшбэк, переводы, снятие наличных, рефинансирование других кредитных карт и дополнительные привилегии по подписке «Халва.Десятка».
На первый взгляд условия выглядят привлекательными: бесплатное обслуживание, лимит до 500 000 рублей, рассрочка до 36 месяцев и оформление онлайн за несколько минут. Но часть преимуществ доступна только при выполнении определенных условий или подключении платных опций.
В этом обзоре разберем условия карты «Халва»: размер лимита, комиссии, кэшбэк, особенности рассрочки, преимущества, недостатки и случаи, когда оформление карты действительно может быть выгодным.
Халва — это карта рассрочки для покупок у партнеров Совкомбанка, которую можно использовать и как обычную дебетовую карту.
- Рассрочка у партнеров — до 36 месяцев без процентов
- Рассрочка до 60 месяцев на социально-значимые нужды (лечение, обучение)
- Кредитный лимит — до 500 000 ₽
- Покупки вне партнерской сети — в рассрочку до 2–3 месяцев
- Кэшбэк — до 10% по условиям программы
- Бесплатное обслуживание
- Срок рассрочки зависит от магазина и условий покупки
- Самые выгодные условия вне партнерской сети доступны с подпиской «Халва.Десятка»
- Снятие и переводы за счет кредитного лимита — с комиссией 499 ₽ без дополнительных опций
Основные условия карты Халва от Совкомбанка
Карта Халва — это не обычная кредитная карта. Она работает как карта рассрочки и как дебетовая карта одновременно.
Основные параметры карты
Для покупок можно использовать как лимит банка, так и собственные деньги. Например, если на карте есть личные средства, ими можно оплачивать покупки, делать переводы и снимать наличные. Если собственных денег недостаточно, можно воспользоваться лимитом рассрочки и возвращать потраченную сумму частями.
Главная особенность Халвы — рассрочка на покупки у партнеров банка. Вместо льготного периода, который используется в большинстве кредитных карт, сумма покупки делится на несколько равных платежей.
Поэтому важно проверить, где именно вы собираетесь покупать и какая рассрочка будет доступна.
Как работает рассрочка по карте Халва
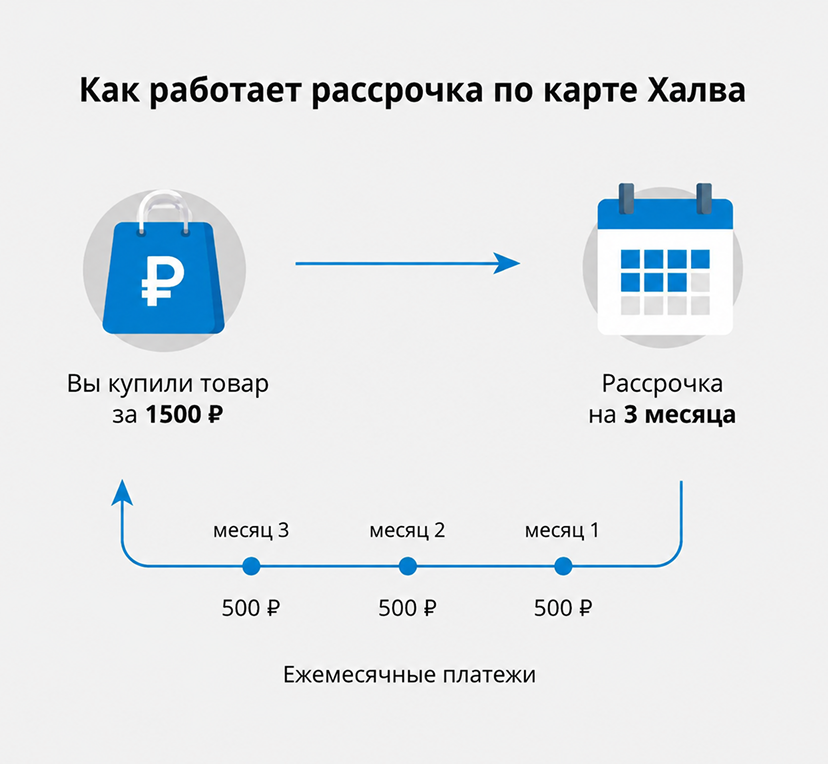
Халва позволяет покупать товары за счет лимита банка и возвращать деньги частями. После оплаты покупки сумма автоматически делится на несколько равных платежей. Каждый месяц нужно вносить только часть стоимости товара согласно графику.
Если соблюдать условия рассрочки и вовремя вносить платежи, переплаты за покупку не будет.
На сколько месяцев можно оформить рассрочку
Не все покупки автоматически получают рассрочку на 24 месяца. Срок зависит от магазина-партнера.
Например, в одном магазине покупку можно разделить на 3 платежа, а в другом — на 10 или 12 месяцев. Максимальный срок по отдельным предложениям достигает 24 месяцев. Именно поэтому срок, который указывается в рекламе Халвы, доступен не для всех покупок и не во всех магазинах.
При подключении подписки «Халва.Десятка» срок рассрочки у партнеров увеличивается до 10 месяцев и более.
Где можно покупать товары в рассрочку
Партнерская сеть Халвы включает более 260 тысяч магазинов по всей России. В рассрочку можно покупать электронику, бытовую технику, мебель, товары для дома, одежду, строительные материалы, оплачивать авиабилеты, туры и другие покупки.
Среди партнеров представлены крупные торговые сети, маркетплейсы и интернет-магазины. Владельцы карты часто используют рассрочку при покупках на Ozon, в DNS, М.Видео, Эльдорадо, Лемана ПРО (бывший Леруа Мерлен), Hoff, 585 Золотой, Детском мире и других популярных магазинах.
Нужно ли платить проценты
Главная особенность Халвы — рассрочка без процентов. Если соблюдать условия банка и вовремя вносить платежи, переплаты за покупку не будет.
Если купить товар за 100 000 рублей с рассрочкой на 10 месяцев, сумма покупки разделится на 10 равных платежей по 10 000 рублей. Если каждый месяц вовремя вносить платеж, через 10 месяцев покупка будет полностью оплачена, а общая сумма выплат составит те же 100 000 рублей.
Именно этим карта рассрочки отличается от классической кредитной карты, по которой после окончания льготного периода обычно начисляются проценты.
Дополнительные расходы могут возникнуть при просрочке платежей, подключении платных опций или использовании отдельных услуг банка, для которых действуют специальные тарифы.
Как оплачивать рассрочку по карте Халва
После каждой покупки сумма задолженности делится на несколько частей по количеству месяцев рассрочки. Из этих частей формируется ежемесячный платеж, который нужно вносить один раз в месяц.
если купить телевизор за 60 000 рублей с рассрочкой на 6 месяцев, ежемесячный платеж составит 10 000 рублей. Если за этот же период совершить еще одну покупку, часть задолженности по ней добавится к следующему платежу.
Узнать сумму и дату платежа можно в мобильном приложении «Халва – Совкомбанк» или в личном кабинете. Там же отображаются все покупки и график погашения.
Пополнить карту для погашения рассрочки можно несколькими способами:
- через мобильное приложение;
- переводом через СБП из другого банка;
- переводом со счета в Совкомбанке;
- через банкоматы и отделения банка.
Пополнение карты и погашение рассрочки — не одно и то же. Деньги нужно внести на карту до даты платежа, после чего банк автоматически спишет необходимую сумму в счет погашения задолженности. Если средств на счете недостаточно, возникнет просрочка.
Если внести больше денег, чем требуется для очередного платежа, лишняя сумма останется на карте как собственные средства. Она не будет автоматически направлена на досрочное погашение рассрочки.
Что будет при просрочке платежа
Если не внести платеж вовремя, первые пять дней просрочки проходят без санкций. С шестого дня начисляется неустойка в размере 0,1% от суммы просроченной задолженности за каждый день просрочки.
Кредитный лимит по карте Халва
Покупки по карте Халва можно оплачивать за счет средств банка. Для этого после оформления карты устанавливается кредитный лимит:
- Максимальный лимит по стандартным условиям составляет 500 000 рублей.
- Некоторым клиентам банк может одобрить до 700 000 рублей.
- По отдельным программам доступен лимит до 1,5 млн рублей.
Заранее узнать точную одобренную сумму не получится. Для каждого клиента банк принимает решение отдельно.
Одобрение самой карты не означает, что банк обязательно предоставит полноценный кредитный лимит.
При высокой кредитной нагрузке, проблемной кредитной истории или других факторах банк может установить символический лимит.
В таком случае Халва фактически используется как дебетовая карта, пока банк не пересмотрит доступный лимит.
Если регулярно пользоваться картой и вовремя вносить платежи, банк может увеличить доступную сумму. При просрочках или ухудшении кредитной истории лимит могут уменьшить.
Можно ли пользоваться Халвой как кредитной картой
Да, многие используют Халву именно так. Разница в том, что обычные кредитки работают через льготный период, а Халва — через рассрочку. После покупки сумма сразу делится на несколько платежей, которые нужно вносить каждый месяц.
Что будет, если купить товар не у партнера банка
Если оплачивать покупку собственными деньгами, никаких ограничений нет. Картой можно расплачиваться практически в любых магазинах.
Если используются деньги банка, условия будут другими. Без дополнительных опций покупка вне партнерской сети получает рассрочку на 2 месяца. За каждую такую операцию банк берет комиссию 99 рублей.
Например, если купить смартфон за 30 000 рублей в магазине, который не входит в партнерскую сеть Халвы, сумма разделится на два платежа по 15 000 рублей. Дополнительно банк спишет комиссию 99 рублей.
С подпиской «Халва.Десятка» срок рассрочки увеличивается до 3 месяцев. Если подключены «Халва.Десятка» и опция «Все и везде», рассрочка также составит 3 месяца, но комиссия за покупку взиматься не будет.
Штрафы и пени за просрочку платежа
Продолжим пример со смартфоном за 30 000 рублей. Покупка была оформлена в рассрочку на 2 месяца, поэтому ежемесячный платеж составит 15 000 рублей. За покупку также будет списана комиссия 99 рублей.
- Допустим, в первый месяц вместо 15 000 рублей было внесено только 10 000 рублей. Просрочка составит 5 000 рублей.
- Первые 5 дней штрафов не будет. С 6-го дня банк начнет начислять неустойку — 0,1% от суммы просрочки за каждый день. В нашем примере это 5 рублей в день (0,1% от 5 000 рублей).
- Если задолженность остается непогашенной еще 10 дней, размер неустойки составит 50 рублей. Если 30 дней — уже 150 рублей.
- При этом во втором месяце подойдет срок следующего платежа еще на 15 000 рублей. Если его тоже не внести, общая просроченная задолженность увеличится до 20 000 рублей: 5 000 рублей за первый платеж и 15 000 рублей за второй.
После этого неустойка будет начисляться уже на всю сумму просрочки. В нашем примере это 20 рублей в день (0,1% от 20 000 рублей) до момента погашения задолженности.
Штрафы и пени не зависят от того, где была совершена покупка. Одинаковые правила действуют как для покупок у партнеров Халвы, так и для покупок вне партнерской сети. Если возникает просрочка, банк применяет одинаковый порядок начисления неустойки независимо от магазина.
Где Халва действительно выгодна
| Сценарий | Оценка |
|---|---|
| Покупка техники у партнера в рассрочку | Выгодно |
| Крупная покупка с равными платежами | Выгодно |
| Покупки вне партнерской сети | Зависит от комиссии и подписки |
| Снятие наличных | Может быть выгодно на коротком сроке |
| Перевод кредитных денег | Считать комиссию отдельно |
| Использование только своих денег | Обычная дебетовая карта с бонусами |
Снятие наличных, переводы и оплата услуг картой Халва
Многие владельцы Халвы используют карту не только для покупок в рассрочку. Банк также разрешает переводить деньги, снимать наличные и оплачивать услуги за счет кредитного лимита.
Можно ли снять деньги с карты Халва
Да, заемные средства можно снимать в банкоматах. Снятие наличных за счет кредитного лимита оформляется в рассрочку на 3 месяца. За каждую операцию банк взимает комиссию 499 рублей.
Если снять 30 000 рублей, сумма будет разделена на 3 платежа по 10 000 рублей. Дополнительно банк спишет комиссию 499 рублей. Если вернуть деньги за 3 месяца, то переплата составит те же 499 рублей, фактическая стоимость операции — около 1,33% за 3 месяца. Если пересчитать в годовые, получится примерно 5–6% годовых.
Для сравнения, по многим кредитным картам за снятие наличных взимается комиссия 3–6% от суммы операции, а также сразу начинают начисляться проценты по ставке 30–50% годовых и выше. На этом фоне условия Халвы выглядят заметно выгоднее для тех, кому периодически нужно снять наличные с кредитной карты на небольшой срок.
Перевод денег с кредитного лимита на другую карту
Переводы заемных средств также доступны. На переводы действуют те же условия, что и на снятие наличных: рассрочка на 3 месяца и комиссия 499 рублей за каждую операцию.
Например, если перевести с кредитного лимита 60 000 рублей на другую карту, задолженность будет погашаться тремя платежами по 20 000 рублей. Дополнительно банк удержит комиссию 499 рублей.
Оплата услуг за счет кредитного лимита
Халва позволяет оплачивать услуги заемными средствами. Например, можно оплатить мобильную связь, интернет, коммунальные услуги, штрафы и другие платежи.
На такие операции также распространяется рассрочка на 1 или 3 месяца, в зависимости от того, подключена ли у вас подписка «Халва.Десятка».
Кэшбэк по карте Халва
По карте можно получать кэшбэк за покупки. Максимальный размер вознаграждения достигает 10%, однако такая ставка действует только по отдельным предложениям и акциям.
Размер кэшбэка зависит от магазина, способа оплаты, использования собственных или заемных средств, а также выполнения условий программы лояльности.
Кэшбэк начисляется баллами, которые затем можно обменять на рубли и вернуть часть потраченных денег.
Рефинансирование кредитов в других банках
Если у вас есть кредитная карта другого банка, задолженность по ней можно перевести на Халву. Максимальная сумма рефинансирования — 300 000 рублей.
Схема работы достаточно простая: Совкомбанк погашает долг по старой кредитке, а вы возвращаете эту сумму уже через Халву.
Предположим, задолженность по кредитной карте другого банка составляет 120 000 рублей. После оформления рефинансирования эта сумма переносится на Халву.
Если действует максимальный срок рассрочки 24 месяца, ежемесячный платеж составит около 5 000 рублей без учета дополнительных услуг и возможных изменений условий программы. Главное условие — вовремя вносить платежи и соблюдать требования банка по закрытию старых кредитных карт.
Накопительный счет для клиентов Халвы: как он работает и чем отличается от карты
У Совкомбанка вместе с картой рассрочки Халва доступен отдельный накопительный счет. Его часто путают с самой картой, но это другой инструмент: он предназначен именно для хранения и приумножения собственных денег, а не для покупок в рассрочку или кредитного лимита.
Самое заметное преимущество накопительного счета — повышенная ставка для новых клиентов. Банк предлагает:
- до 15,5% годовых для новых клиентов в первые 2 месяца;
- начисление процентов действует на сумму до 1,5 млн рублей.
После окончания льготного периода ставка уже не фиксирована и зависит от условий банка и наличия подписок или дополнительных опций.
Накопительный счет подключается отдельно и не влияет напрямую на лимит карты Халва или условия рассрочки. Деньги на счете не участвуют в кредитных операциях и не заменяют кредитный лимит.
При этом его часто используют вместе с картой: часть клиентов хранит собственные средства на накопительном счете и получают доход с процентов, а покупки делает через карту рассрочки.
Подписка «Халва.Десятка» и опция «Все и везде»
Многие возможности карты Халва доступны только после подключения платных опций. Поэтому перед оформлением стоит учитывать не только условия карты, но и стоимость дополнительных сервисов.
Не подключайте подписку автоматически
Если вы пользуетесь Халвой только у партнеров и вас устраивает доступный там срок рассрочки, платить 399 ₽ в месяц может быть бессмысленно.
Подписка становится интереснее, когда вы регулярно используете преимущества, которые она дает: увеличенный срок рассрочки, операции вне партнерской сети, повышенный кэшбэк и другие сервисы.
Сначала посчитайте выгоду за месяц, потом подключайте подписку.
Подписка «Халва.Десятка»
Подписка стоит 399 ₽ в месяц или 3799 ₽ в год. После подключения владелец карты получает:
- повышенный кэшбэк по условиям банка;
- рассрочку на 3 месяца для покупок вне партнерской сети за счет кредитного лимита;
- рассрочку на 3 месяца на снятие наличных, переводы и оплату услуг за счет кредитного лимита;
- бесплатные переводы собственных средств до 50 000 ₽;
- защиту покупок;
- страховую защиту жизни и здоровья;
- бесплатный платежный стикер.
Если оформлять карту Халва именно ради рассрочки, подписка «Халва.Десятка» фактически обязательна. Именно с ней появляются длительные сроки рассрочки у партнеров, рассрочка на покупки вне партнерской сети и другие плюсы.
Да, подписка платная, но эти расходы обычно намного ниже переплаты по классическим кредитным картам, где после окончания льготного периода начисляются проценты на задолженность.
Подписка «Халва.Десятка» будет для вас бесплатной, если ежемесячно совершать по карте не менее 5 покупок на общую сумму от 10 000 рублей и не допускать просрочек.
Опция «Все и везде»
Опция подключается отдельно и стоит еще 399 ₽ в месяц, она не заменяет подписку «Халва.Десятка», а дополняет ее.
Без нее наиболее выгодные условия традиционно сосредоточены у партнеров программы, тогда как с подключением карты становится проще оплачивать покупки практически в любых магазинах.
Без подписки — карта в первую очередь для покупок у партнеров.
«Халва.Десятка» — расширяет возможности рассрочки и бонусной программы.
«Все и везде» — имеет смысл тем, кто активно использует кредитный лимит за пределами партнерской сети.
Стоит ли подключать дополнительные сервисы
Если карта оформляется ради максимальных возможностей рассрочки, без подписки «Халва.Десятка» обойтись сложно. Опция «Все и везде» нужна тем, кто регулярно пользуется кредитным лимитом вне партнерской сети.
| Условие | Без подписки | Подписка«Халва.Десятка» | Подписка «Халва.Десятка» с опцией «Все и везде» |
|---|---|---|---|
| Стоимость | Бесплатно | 399 ₽ в месяц или 3799 ₽ в год | 798 ₽ в месяц или 8587 ₽ в год |
| Возможность не платить за подписку | Не требуется | Бесплатно при совершении 5 покупок на общую сумму от 10 000 ₽ в месяц и отсутствие просрочек | 399 ₽ в месяц в любом случае |
| Рассрочка у партнеров | Срок зависит от магазина-партнера | От 10 месяцев и более | От 10 месяцев и более |
| Рассрочка на покупки вне партнерской сети | 2 месяца, комиссия 99 ₽ за покупку | 3 месяца, комиссия 99 ₽ за покупку | 3 месяца без комиссии |
| Снятие наличных и перевод заемных средств | 499 ₽, рассрочка на 2 месяца | 399 ₽, рассрочка на 3 месяца | без комиссии, рассрочка на 3 месяца |
| Оплата услуг заемными средствами | Рассрочка на 1 месяц | Рассрочка на 3 месяца + кэшбэк 2% | Рассрочка на 3 месяца + кэшбэк 2% |
| Кэшбэк | до 5%, максимум 3000 ₽ в месяц | до 30%, максимум 5000 ₽ в месяц | до 30%, максимум 5000 ₽ в месяц |
| Платежный стикер | 999 ₽ единоразово | Бесплатно | Бесплатно |
Подписка и опция дают не только более выгодные условия рассрочки. Среди дополнительных преимуществ — защита покупок, страховая защита жизни и здоровья, а также повышенные ставки по отдельным сберегательным продуктам банка при выполнении условий.
Кто может оформить карту Халва от Совкомбанка
Оформить карту «Халва» могут граждане РФ в возрасте от 18 до 75 лет. Для получения карты потребуется паспорт РФ, официальный источник дохода и личный мобильный телефон.
Банк также предъявляет несколько дополнительных требований:
- стаж на последнем месте работы — не менее 4 месяцев;
- постоянная регистрация не менее 4 месяцев;
- проживание в населенном пункте присутствия банка или не далее 70 км от его подразделения.
Решение обычно принимается за несколько минут, хотя в отдельных случаях проверка может занять до одного рабочего дня.
Подать заявку на карту могут не только наемные сотрудники, но и самозанятые, ИП, пенсионеры и студенты. Даже если официального трудоустройства нет, банк все равно рассмотрит заявку. В карте отказывают редко, но если вы не соответствуете требованиям, кредитный лимит будет небольшой.
Халва или обычная кредитка?
| Халва | Обычная кредитка | |
|---|---|---|
| Основной сценарий использования | Рассрочка | Кредитный лимит |
| Покупки у партнеров | Рассрочка | Льготный период |
| Срок рассрочки / льготного периода | Зависит от магазина | Зависит от условий карты |
| Проценты | Обычно 0% при соблюдении условий рассрочки | 0% только в льготный период |
| Партнерская сеть | Имеет значение | Обычно нет |
| Кэшбэк | Есть | Обычно есть |
Если вы заранее знаете, что будете покупать у партнеров Халвы и хотите платить частями, карта рассрочки может оказаться удобнее обычной кредитки. Если нужна универсальная кредитная карта для любых покупок с длинным льготным периодом, стоит сравнить Халву с классическими кредитками.
Подводные камни Халвы
- «До 24 месяцев» не означает 24 месяца на любую покупку.
- Подписка «Халва.Десятка» платная, если не выполнены условия бесплатности.
- Покупки вне партнерской сети имеют другие условия.
- Большой рекламный кэшбэк доступен не всегда и зависит от условий программы.
- Кредитный лимит заранее не гарантирован.
Плюсы и минусы карты Халва
- Бесплатное обслуживание и перевыпуск
- Рассрочка у партнеров до 24 месяцев
- Возможность рассрочки на покупки вне партнеров при подключенных опциях
- Потенциально высокий кредитный лимит
- Рефинансирование кредитных карт других банков
- Быстрое оформление онлайн
- Можно выгодно снимать наличные с кредитного лимита
- Основные преимущества доступны только с платной подпиской «Халва.Десятка» и опцией «Все и везде»
- Проценты на остаток собственных средств не начисляются
- Условия рассрочки зависят от конкретного партнера
Кому Халва действительно подойдет?
- планируете покупать технику, мебель или другие дорогие товары у партнеров;
- хотите разделить крупную покупку на несколько платежей без процентов;
- регулярно пользуетесь магазинами партнерской сети;
- хотите иметь резервный кредитный лимит, но не хотите обычную кредитку с процентами после грейс-периода;
- иногда хотите использовать кредитные деньги для снятия наличных и готовы заплатить фиксированную комиссию.
- почти не покупаете у партнеров;
- хотите универсальную кредитку для любых расходов;
- планируете постоянно переводить кредитные деньги;
- рассчитываете получить максимальный кэшбэк без выполнения дополнительных условий;
- не хотите разбираться с подписками и тарифами.
Отзывы о карте Халва
В отзывах о карте Халва чаще всего отмечают удобство рассрочки у партнеров и большое количество магазинов, где можно оплачивать покупки без переплат. Пользователи также хвалят быстрое оформление и возможность использовать карту как обычную дебетовую.
Из плюсов часто упоминают кэшбэк и акции, а также простое оформление онлайн.
При этом в негативных отзывах встречаются жалобы на платные подписки и дополнительные опции, без которых условия становятся менее выгодными. Также часть пользователей отмечает комиссии за операции вне партнерской сети и небольшой срок рассрочки на такие покупки.